Nekromannte
Plus

Gepostet in Portfolio Roasts

Roast my Portfolio – Mein Weg zur finanziellen Freiheit 📈

Hallo zusammen! 👋

Ich bin 27 Jahre alt und investiere seit Anfang 2024 in Aktien. Mein Ziel ist es, mir langfristig ein Dividendenportfolio aufzubauen, das mir irgendwann finanzielle Freiheit ermöglicht.

Meine Strategie und meine Ziele

Ich konzentriere mich auf den langfristigen Aufbau eines Dividendenportfolios. Mein großes Ziel ist es, mir über die Jahre ein passives Einkommen aufzubauen, das mich in meinem Leben unterstützt.

Bis dahin heißt es für mich: regelmäßig investieren, Dividenden reinvestieren und Geduld mitbringen. Mir ist bewusst, dass das kein kurzfristiges Projekt ist, sondern ein Weg, der sich über viele Jahre erstrecken kann.

Wie ich investiere

Ich setze vor allem auf Unternehmen, die regelmäßig Dividenden ausschütten. Dabei möchte ich nicht einfach nur die höchstmögliche Dividendenrendite erzielen, sondern langfristig ein solides Portfolio aufbauen.

Grundsätzlich verfolge ich einen langfristigen Buy-and-Hold-Ansatz. Natürlich weiß ich auch, dass man nicht jede Aktie um jeden Preis halten sollte. Deshalb möchte ich meine Entscheidungen kontinuierlich hinterfragen und aus meinen Erfahrungen lernen.

Was ich noch verbessern möchte

Ein Thema, mit dem ich mich zunehmend beschäftige, ist die Diversifikation meines Portfolios. Ich möchte langfristig international breiter aufgestellt sein und meine Abhängigkeit vom US-Markt reduzieren.

Mir ist wichtig, nicht nur auf die Ausschüttungen zu schauen, sondern auch auf die Qualität der Unternehmen und die langfristige Entwicklung meines investierten Kapitals.

Ich würde mich über eure ehrliche Einschätzung freuen:

  • Was haltet ihr grundsätzlich von meiner Dividendenstrategie?
  • Wo seht ihr mögliche Schwachstellen oder Klumpenrisiken?
  • Was würdet ihr an meiner Stelle anders machen?
  • Wie würdet ihr die internationale Diversifikation angehen?
  • Gibt es aus eurer Sicht Unternehmen, die eine sinnvolle Ergänzung zu meiner bisherigen Strategie wären?

Ich möchte mein Portfolio langfristig aufbauen, meine Dividenden immer weiter steigern und dabei möglichst viele Fehler vermeiden, aus denen ich später teuer lernen müsste.

https://app.parqet.com/p/6620f5cdd9f1d01ab2c9cc00

Also haut eure Meinungen raus – ich bin gespannt auf euer Feedback! 😄
28 Kommentare

Melde dich an, um mitzudiskutieren.
Peter Andres
Plus

Ich finde die Strategie genial! Mach das seit knapp 10 Jahren genauso und es klappt einfach. Mittlerweile kommt da jeden Monat ein vierstelliger Dividendengewinn zusammen. Meine größte Position im Dividendendepot liegt bei gerade mal ~3 %. Die Streuung schützt mich vor dummen. Wenn mal eine Aktie komplett ausfällt ist das halb so wild. Schwächelt eine Aktie, schaue ich genauer hin und kaufe ggf. nach. Ich habe auch kleine Positionen von 0,2–0,3 % dabei. Reicht völlig! Sie wachsen mit der Zeit, und wenn sich Gelegenheiten ergeben kaufe ich nach. Und das Beste daran, auch die Kleinen zahlen Dividende und tragen ihren Teil bei. Eine Dividendenstrategie ist eben Teamwork, keine Einzelkämpfer-Show. Ich habe 2 Vorbilder in meinem Umfeld die das genauso gehandhabt haben und von ihren Erträgen jetzt so leben. Ich mache da einfach nur Copy und Paste.

Ich lese hier immer von High-Conviction und kleine Positionen sind schlecht. Finde ich persönlich quatsch. Für gezieltere Wetten habe ich zB noch ein zweites Depot und ein drittes Depot. Diese sind Aggressiver aufgestellt, rund 5-10 Positionen wo ich über 12 % Rendite erwirtschaften möchte. Bei dem einen bin ich gerade bei 10% und bei dem anderen 46% IZF. Da kann man sich dann richtig schön auf die einzelnen High-Conviction-Werte fokussieren. Aber in einem Dividendendepot sollte man das nicht machen. Liegen lassen, Dividende einsacken und nichts machen ist die beste Strategie.

Ich würde noch etwas Asien oder Südamerika hinzufügen. Sind bei mir mit knapp 30% vertreten zusammen, auch mit vielen Einzelaktien. Ich habe aber auch in beiden Regionen schon gelebt und bin da etwas entspannter. Mit einem ETF kann man das ja auch abdecken.

4
Peter Andres
Plus

@frank_krabbes Es ging nicht darum mit dem Depot anzugeben oder so. Es ging eher darum zu sagen, dass man High-Conviction gehen kann, aber nicht unbedingt mit Dividenden-Aktie und deren verbundene Strategie. Ich habe 3 Depots. Zusammen haben die 13% im Jahr gemacht über die letzten 10 Jahre. Ungefähr 70% davon liegen im Dividendendepot (langweilig) und 25% in meinem Compounder Depot. 10-12 High-Conviction-Ideen aber im Endeffekt kopiere ich einfach Chris Hohn, Dev Kantesaria, Chuch Akre und co.

Der Rest im Trade-Idee-Depot. Das ist das was 46% gemacht hat und das findest du hier in dem Beitrag (/community/p/01a19e1b-585e-72fa-be20-b44d22b69f04). Momentan schifte ich das Öl-Geld in Kohle um. Da gehe ich alle Jahre in eine neue Idee rein. Erst Gold, dann Öl, jetzt Kohle. Und sobald der Trade aufgeht, wird sich sicher etwas anderes finden.

2
Phil

@n_f Über welchen Zeitraum hast du denn nen IZF von 42 %? YTD hab ich den mit meinem Amumbo nämlich auch. Sagt halt nur ohne Kontext rein gar nichts über den Erfolg einer Strategie aus. Der IZF ist eigentlich erst aussagekräftig, wenn er
1. im Kontext zum Gesamtdepot gesehen wird. Wenn 95 % einen IZF von 10 % haben und 5 % einen von 42 %, sind es am Ende trotzdem nur etwas über 11 % IZF. Ich würde daher immer alle Depots aufsummieren und Erfolg immer “am Markt” messen, d. h. an breit gestreuten Index ETFs. Da ist dann der TTWROR aussagekräftiger als der IZF;
2. er sich auf mindestens einen ganzen Börsenzyklus bezieht. Seit Ende 2022 haben wir aber einen Bullenmarkt ohne die typischen Rückgänge um 30 oder 35 % oder mehr. Die Flut hebt bekanntlich alle Schiffe. Ohne zu wissen, wie sich ein Depot im Krisenfall verhält und erholt, sind Kennzahlen nur Schönwetterzahlen.

1
Peter Andres
Plus

@frank_krabbes mit meinem Dividendendepot werde ich vermutlich mit dem Markt mitlaufen und meine 8-9% machen. Die Überrendire versuche ich mit den beiden anderen Depots zu machen. Mit dem Compounder 12% und dem Trade-Depot meine 20%. Dort habe ich zum Beispiel mit Python meine DCF programmiert die meine „Welt“ wiederspiegelt. Höhere Steuern nach Trump, Inflation, Margen-Änderung, Aktienrückkäufe, usw. Alles was eine DCF die es online gibt nicht macht. Ob es mir gelingt diese Renditen zu erzielen wird man in 30 Jahren sehen 😉

Ich bin mir sehr bewusst dass die letzten Jahre Gold waren und mit der historischen Rendite wenig zu tun haben. Aber ich finde es gibt dennoch Möglichkeiten zu investieren wenn man das im Kopf behält. Ich hätte nichts dagegen wenn es 10 Jahre jetzt seitwärts läuft.

1
U
Unbekannt

@n_f Würdest du uns hier mal einen Einblick in dein Dividendenportfolio gewähren?

0
Phil

Ich würde sagen, wenn die Top 5 Werte insgesamt über 50 Prozent ausmachen, kann man sich die 10 unteren Werte mit je 0,3-1 % Depotanteil sparen. Solche Mikropositionen bringen außer Aufwand wenig. Überlege mal, wieviel Lebenszeit du in den Aufbau und Verwaltung von solchen Mikropositionen mit Volumen von 80 Euro steckst, wie viel Dividende die dir bringt und ob sich der Einsatz wirklich für 1,50 Euro Dividende gelohnt hat. Ich würde das “Kleinvieh” rauswerfen und durch deinen Dividenden-ETF ersetzen.

4
MSSTDF
Investor

@nekro_nekromannte_mante

Hallo Nekromannte,

Danke für deine Offenheit und deine Strategie / deinen Plan. Obwohl ich bereits etwas länger im Bereich Investitionen tätig bin, arbeite ich weiterhin wie ein absolute Beginner. Anbei die  Einschätzung deiner Dividendenstrategie.

Zur Einordnung meiner Aussagen, anbei mein Strategie:

Ich bin eher bei @n_f und bin irritiert, wie unkonventionellere Ideen und Ansätze abgelehnt werden. Hier sollte der Platz dafür sein. Es gibt bei mir nur einen Indikator. “Cash in the Täsch!” Kontostand in Euro auf Cash Konten! Nicht theoretisch in irgendwelchen Modellen.

Vorbemerkung:

Nach 25 Jahren b&h, musste etwas Neues her. Nice aber ohne Turbo.

Die Grundannahme: Kurse sind nicht vorhersagbar. Bewertbar ist nur der heutige Zustand. Aus ihm wird eine Entscheidung mit definiertem Ein- und Ausstieg abgeleitet – nicht eine Erwartung, die bestätigt werden will. Jeden Tag neu!

Ich beobachte 150 mir bekannte Werte, kaufe die mit > 20 % Potenzial in kleinen Tranchen bis max. 0,75 % Depotwert, ernte bei ~18 % netto, schneide Verlierer sofort raus. Dadurch ~800 - 1.000 kleine Trades im Jahr, Ergebnis permanenter Geldfluss statt spektakulärer Geldregen. Also eher Handwerk, denn Spekulation. Cashflow Analyse am Monatsende, bei anspruchsvollen Zielen.

  • Allgemeine Einschätzung Dividendenstrategie:

Ich halte deine Strategie für vielversprechend. Die erzielten Rückflüsse können in neue, potenziell aussichtsreichere Aktien, ETFs oder andere Anlageinstrumente reinvestiert werden, wodurch sich dir eine Vielzahl von Möglichkeiten eröffnet. Meiner Ansicht nach stammen die häufig zitierten Empfehlungen bezüglich der optimalen Anzahl an gehaltenen Werten aus einer Zeit, in der weniger analytische Hilfsmittel für alle zur Verfügung standen. Die Anzahl der Positionen in meinem Portfolio ist für mich der entscheidende Faktor. Derzeit halte ich rund 100 Positionen aktiv offen, wobei ich mich täglich mit max. etwa 10 bis 15 Positionen befasse, die an ihren jeweiligen Schwellenwerten notieren. Die Diskussionen um Dividenden sind komplex und umfassen sowohl kritische als auch unterstützende Argumente, die dir vermutlich bereits bekannt sind.

• Identifizierung potenzieller Schwachstellen oder Klumpenrisiken:

Dein Depot wäre mir schon zu risky, siehe oben

  • Empfehlungen für die Strategie Wie bereits erwähnt, empfehle ich Dir „Skin in the Game“ zu haben. Kaufe grundsätzlich Titel, die unterbewertet sind und mindestens eine Rendite von 20% versprechen, wie beispielsweise CVS. Den traditionellen Dividendenanteil decke ich z.B mit ETFs ab. Ich empfehle dir, zunächst in Ihre eigene Weiterbildung und anschließend in geeignete Tools zu investieren. LU2439874319 ähnelt meinem Konzept, ich würde ihn nie kaufen. Nur daß du es grob verstehst. Zu starr, gefangen in den Regeln. Wir agieren als Schnellboote, weil wir es können. Große brauchen Wochen und Monate um Positionen abzubauen / zu schließen
  • Wie würden ich die internationale Diversifikation handhaben? Mit möglichst geringem Aufwand. Sie erfolgt organisch, wenn sich die Gelegenheit ergibt.  Zuvor hielt ich 90% meiner Anlagen in US Stocks, heute sind es 40% (durch ETFs verursacht) in meinem Trading Depot liegen 21% US und 70% Europa Anteil, bei positiven Cashflow. Diese Regionen wurden von KI-Systemen und Analysten als vielversprechend identifiziert. Durchaus möglich dass es nächstes Jahr genau umgekehrt sein wird. Das Rebalancing erfolgt automatisch und kontinuierlich. Ein Vorteil für Privatanleger besteht darin, dass kaum Kosten anfallen und die Märkte bei unseren gehandelten Mengen stets liquide sind.  Und du Regeln bewusst brechen kannst, und zwar regelbasiert ;-) Bezüglich der Steuerdiskussion: Meine Steuerhöhe ist ein Key Performance Indicator.  Es ist immer der Blickwinkel. Hohe Steuern korrelieren mit hohen Gewinnen und umgekehrt. Kein Lamento oder Konjunktive. Ein weiteres Prinzip ist, dass Buchgewinne erst dann einen realen Nutzen entfalten, wenn sie in Erträge umgewandelt und reinvestiert werden können.
  • • Gibt es aus deiner Sicht Unternehmen, die eine sinnvolle Ergänzung zu meiner bisherigen Strategie darstellen würden?

Zwei Jahre sind zu kurz für einen Strategie Proof.  Eine Liste und das Umfeld der Dividendenstrategie kannst du unter https://www.getmad.de/dividenden-september-2026/ einsehen. Ist zwar nicht ganz meine Welt, aber eine profunde Idee.

Disclaimer:

Es ist möglich, dass du das jetzt nicht hören willst: du hast bisher nur eine Marktrichtung erlebt.  Die Wirksamkeit deiner Strategie wird sich erst im Laufe der Zeit bewähren müssen.  Ob meine nächstes Jahr noch funktioniert ? ? Aus diesem Grund halte ich stets einen Bargeldanteil von mindestens 33% und erwarte, dass meine Dividenden etwaige Lücken schließen. Bleibe deiner Strategie treu und verfeinere sie konsequent. Meine wird permanent gegen die KI getrackt. Ich kann keine 150 Geschäftsberichte lesen, bewerten, Ableitungen treffen und sofort in Handlung umsetzen.

Viel Erfolg bei Deinen Zielen

PS @jens_11a37b (u.a. Bayer, Mercedes, 3M, AT&T…) die haben dieses Jahr schon gut geliefert, aktuell alle unter den nicht aktiven, wobei Mercedes & T aktuell wieder reinrutschen bzw an der Schwelle stehen. Geduld! Anneliese. Track

Gruß MSSTDF

4
XYZ123

@msstdf Wenn ich das auf die Kürze richtig gelesen und zusammengefasst habe praktizierst du eher den “Schrottflinten” Trading Ansatz den der japanische “Startrader” Bibirion praktiziert und auch selber so genannt hat.

(Gibt es im übrigen eine coole 3er Doku zu auf YouTube über die befreundeten Trader Cis, Bibirion und BNF)

Also viele kleine Mikro Positionen auf machen meist zwischen 0,5 - 1% des Gesamtdepots, Fundamentalzahlen komplett ignorieren, immer ohne Hebel und dann das Momentum der Unterbewertung nutzen, aber auch Verluste schnell cutten.

Eine Abwandlung davon wäre der Ansatz, dass selbe mit Fundamental guten Unternehmen zu machen, dass spart das Verluste wegcutten, weil man es aussitzen könnte. Bremst aber natürlich die Positionen massiv aus, was den Schnellboot Effekt zerstören würde und die Frage aufwirft, warum man ein gutes Unternehmen verkaufen sollte. Ist daher eher unbeliebt.

Wenn man den Trading Ansatz fährt halte ich dieses Vorgehen für eines der besten um relativ sichere Gewinne einzusammeln und würde es selber, auch so traden.

Aber: Meiner Meinung nach muss man sich entscheiden, ob man diesen Trading Ansatz fährt, oder ein Fundamentaldaten Depot aufbaut, weil sie sich gegenseitig schwächen.

Der einfache Grund ist beide Ansätze werden mit mehr Kapital sicherer, aber funktionieren komplett anders.

Wer die Dividendenstrategie fährt kann mit mehr Kapital besser in Rabatte investieren und gleichzeitig sein Depot besser nach seinem Ansatz breit aufstellen.

Wer die Tradingstrategie fährt kann mehr relevant große Positionen auf machen die durch den “Schrottflinten” Effekt seine Verluste besser streuen und gleichzeitig die Kosten bezahlbar halten. Ich würde schätzen man sollte bestimmt mindestens 20 Positionen mit mindestestens 500€ Einzelwert halten um überhaupt das Minimum an Kosten und Risikoverhältnis zu haben. (wahrscheinlich eher 40+ Titel mit 1000 - 2000€ pro Position).

Und schon sieht man, dass für die meisten nur eines von beidem Sinn macht und die Entscheidung vom Thread Ersteller liegt wohl im Fundamentaldaten Bereich, zumindest von der Zielsetzung, einige Titel hätte ich da nicht mit rein genommen, aber egal.

Jetzt habe ich wieder viel zu viel geschrieben und wollte eigentlich nur sagen, dass ich deinen Ansatz höchst spannend finde und selber auch schon überlegt habe, aber mich halt am Ende auch für den anderen Pfad entschieden habe, weil es besser zu meinem Charakter und Interessensmodell passt.

Aber trotzdem sehr spannend, der Ansatz 😀

2
XYZ123

@msstdf Ah okay, also die solidere Alternative mit Fokus auf die Qualität nicht dem Momentum. So würde ich mich auch sicherer fühlen. Ja, dass man sich breit orientieren sollte, sehe ich auch so. ETFs sind mit Sicherheit eine gute Sache, trotzdem habe ich bei vielen Leuten das Gefühl, dass sie mehr Titel automatisch mit sicherer assoziieren, was ich für sehr gefährlich halte. Gerade auch mit unterschätzten Risiken wie z.B. dem Reihenfolgen Risiko von Boom und Crash Phasen, aber ich will jetzt nicht ausufern

1
MSSTDF
Investor

@d._h dann antworte ich Dir in lang. Ja, im Kern alles richtig was Du Dir ableitest. Ich sehe in dem Thread eine Chance, andere Aspekte zu beleuchten. So schlecht finde ich die Titel nicht und ich habe einige gekauft, da sie eh im Universum waren, aber mit 0 Bestand. Wie das System heißt weiß ich nicht. Es ist nicht Schrotflinte, eher gärtnern. Aussitzen ist nicht, was nicht wächst oder verkümmert wird verkauft und in andere Hände gegeben, den Erlös sofort reinvestiert, wenn sie sich erholt haben wieder gekauft und eingepflanzt. Man muss sich kümmern, es macht Arbeit. Kleine Pflänzchen kaufen, warten, größere Pflanzen in treue Hände abgeben, max 0,75 -1% Risk pro Position, am wohlsten fühle ich mich bei 0,5%. Permanente Suche nach unterbewerteten fundamental guten Aktien, kleine wie große (SAP, Salesforce ,MSFT, IBM nach Dip, DHI/Dice, GFT, Paypal bei 35) nicht irgend etwas. Die Werte können gerne auch ohne Glamour / langweilig sein (dt. Telekom). Alles egal, Sektor egal, Region egal, die Streung ergibt sich von selbst. Selber finden und bewerten würde ich mir nicht zutrauen, das machen KI Bots besser. Ich evaluiere kurz deren output und treffe eine Entscheidung. Als ich mein System erst theoretsch durchdacht habe, bin ich über diese Fondsgesellschaft gestolpert: https://omphalosfund.com, die nehmen aber nur Institutionelle, der CEO war irgendwann bei Markus Koch im Interview und ja du hast recht, du brauchst eine gewisse Grundlast, gut erkannt. Der finanzielle Aufwand ist aber tatsächlich endlich, bei mir ⅓ Gesamtdepotgröße, dann füttert sich das System selber (im aktuellen Marktumfeld). Permanent viele Trades. Auch bei 100% Steigerung bleiben die Summen überschaubar, bei stabiler Frequenz. Auch mein Kapital ist endlich. Ich dachte lange Zeit, mir würden die Kandidaten ausgehen. Seit einem Jahr habe ich keinen Mangel. und jetzt das Wesentliche: Das Geld um ETF zu kaufen muss Trading verdienen. Index Kauf ist die mehr oder weniger sichere Wette, man hat da auch noch Optimierungschancen durch ETF Auswahl und -Kombination. Alle Deine Gedanken sind richtig, man kann aber das eine tun, ohne das andere zu lassen. Steuer und Spread sind Betriebskosten, nicht entgangene Rendite. Porsche 3L/100 km ist nicht. Bei Fragen nach Strategie: Wo ich hingucke, Core Satelite, MSCI FTSI AW value dividen leader IMI developed, Inlandsprodukt…… Ich wollte in einem Depot weg von 20+ Jahren b&h, buy&hope und zum Denken anregen. Es gibt mehr da draußen.

Jeder muss sein System finden. Meinen Freunden ist es nicht einfach genug, mir deren zu riskant.

0
3,2,1,meins
Plus

Ich finde das ist ein grundsätzlich schön strukturiertes Depot. Wichtig ist nicht, dass es uns hier irgendwie zusagt sondern das es zu dir, deiner Persönlichkeit und deiner Lebenssituation passt. Dein Depot wird mit dir und deinen gemachten Erfahrungen Siegen und Niederlagen mitwachsen und so nicht irgendwann alles verstaatlicht wird auch Erfolg haben. Da bin ich mir ziemlich sicher.

Aber da du gefragt hast werde ich meine persönliche Meinung dazu abgeben.

Dividendenstrategie- von den einen verteufelt von den Anderen geliebt. Natürlich verstehen alle den Wert der Thesaurierung. Aber phsychologisch ist die Dividende der Erfolg der messbar ist. Buchgewinne sind Buchgewinne….

Schwachstelle - du kannst nie soviel disversifizieren wie es ein ETF kann. Auch die Rendite ist zumeist den Privatanlegern überlegen. In diesem Zusammenhang kann ich dann zu Punkt 3 übergehen. Ein Core Satelite Depot hat schon was für sich. Klare überschaubare Struktur, gewünschte weitere Disversifikation oder Dividende über die Satelitten steuerbar. Hinzu kommt weniger Werte gleich mehr Kenntnis oder Beschäftigung rund um das Unternehmen oder das was man dann nach und nach dazu nimmt.

An Finanzunternehmen BDC’s und REITS kommt man naturgemäß schwer vorbei wenn man Dividende wünscht. Hier hast du eine ziemlich zinssensitive Position. Da würde ich aber auch nicht mehr höher gewichten es sei den es wäre ein oversizing geplant. Das konnte ich deiner Historie aber nicht entnehmen.

Wenn ich Disversifikation angehe… Und nicht weiß wohin… Packe ich es in meinen ETF. Wenn es mir zu viel USA wird oder zu viel tech dann suche ich den oder die Gegenspieler die sowohl Branche, Region,Sektor, Dividende und Value haben. Über die Sparpläne steuere ich dann mittel und langfristig die Depotanteile hin zu dem was ich so für gut halte.

Beständig ist aber nur der Wandel

Viel Erfolg!

3
Manuel
Plus

Für die Depotgröße wären mir das zu viele Werte. Ich würde erstmal alles in einem FTSE All World ausschüttend investieren bis 100k um einen Kern zu haben. Und dann schauen, welche Satelliten ich dazu haben möchte.

2
Benjamin
Plus

Überleg dir 1-2 ETFs ins Portfolio zu legen und arbeite an der Sparrate vll ein Nebenjob. Bei noch so einem kleinen Depot und gerade am Anfang ist die Sparrate extrem wichtig im Vergleich zu Strategien oder Einzelaktien. Die ersten 100k sind entscheidend in kurzer Zeit

2
Phil

@jens_11a37b 750 Euro ist eine ordentliche Sparrate. Ich persönlich finde Dividendenstrategien aber schwierig, weil sie erfahrungsgemäß unterperformen und nicht die Marktrendite mitnehmen. Insbesondere wenn man nicht schon z. B. auf ein Erbe als finanziellen Grundstock setzen kann, verzögert das den Vermögensaufbau und verringert nach hinten raus den Zinseszinseffekt.

Will jetzt aber keine Grundsatzdiskussion anzetteln. Jeder ist seines eigenen Glückes Schmied.

1
Peter Andres
Plus

@buschhupe Da gebe ich dir absolut recht, vor allem, weil ich im Master selbst Survey-Statistik studiert habe. Aber wenn selbst Nobelpreisträger (wie z.b. Kenneth French) oder Großbanken (arbeite selber bei einer) zu ähnlichen Erkenntnissen kommen, kann man dem Ganzen schon etwas Glauben schenken meiner Meinung nach.

Bei der Dividendenstrategie muss man die Performance schlichtweg immer inklusive reinvestierter Dividenden betrachten. Da haut der Zinseszins über die Jahrzehnte einfach extrem rein.

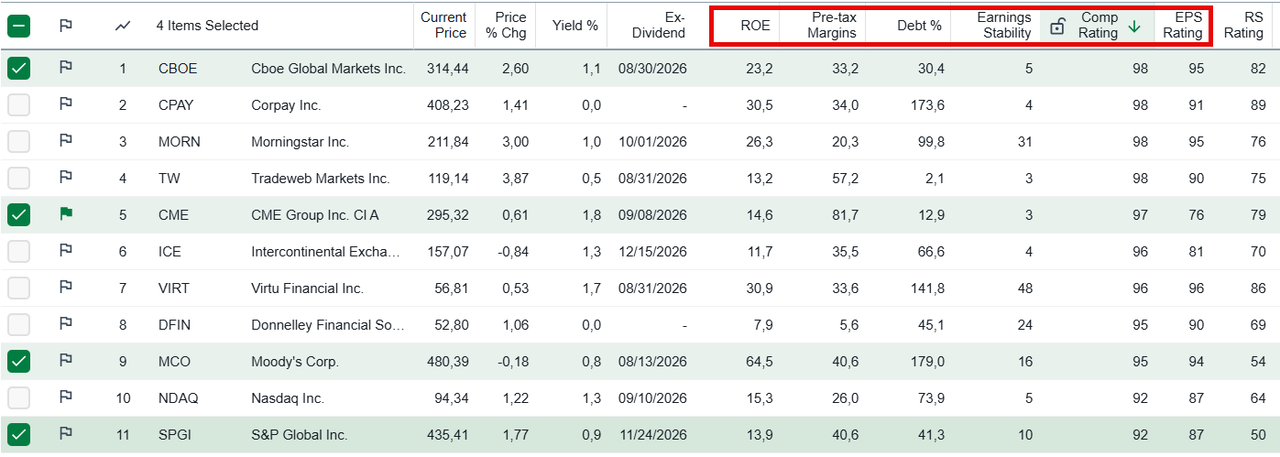
Pfizer wird auch wieder bessere Zeiten sehen, seit 2022 sind schließlich erst vier Jahre vergangen. Pharma ist wegen der Patentzyklen ohnehin immer etwas volatiler. Ich bin schon vor 2022 eingestiegen und inklusive Dividenden weiterhin im Plus. Klar gibt es historisch Unternehmen wie Pfizer, die über die Jahrzehnte etwas hinterherhinken. Auf der anderen Seite stehen bei mir Titel wie Moody’s oder S&P Global (zwei meiner größten Positionen), die fast jedem Index davongerannt sind. Man muss eben sehr genau hinschauen, welche Qualität man sich ins Portfolio holt.

Mit „Buy and Hold“ meine ich vor allem, dass man eine ruhige Hand bewahren und Werte auch mal länger durchhalten sollte. Wenn ich überlege, was ich früher schon voreilig verkauft habe (mir fällt da spontan Apple 2017/2018 ein oder irgendwelche Banken in 2020), fährt man mit etwas Geduld meist deutlich besser.

1
Buschhupe
Plus

@n_f „Trau keiner Statistik, die du nicht selbst gefälscht hast“, lautet ein bekanntes Sprichwort. Um eine Grafik wirklich zu verifizieren, muss ich allerdings die zugrundeliegenden Aktien kennen.

Nehmen wir das Beispiel Pfizer (PFE): Bis 2022 lieferte die Aktie eine Wahnsinnsperformance bei gleichzeitig hoher Ausschüttung. Seit 2022 kennt der Kurs jedoch nur noch eine Richtung: nach unten. Das zeigt: Dividende und Wachstum beißen sich oft, wenn man eine überdurchschnittlich hohe Ausschüttung anstrebt. Das Gleiche gilt für die Kursperformance.

Nicht falsch verstehen: Dividendentitel können durchaus Performance liefern – diese ist jedoch meist begrenzt. Ich führe selbst ein Dividendendepot. Mein Aktienanteil (Aktien mit einer Dividende > 1,5 % sowie ETFs) bringt YTD eine Performance von 20,43 % (TTWOR) bei einer Dividendenrendite von 2,82 %.

Damit schlage ich aktuell sowohl den FTSE All-World als auch den FTSE All-World High Dividend in Performance und Dividende. Wichtig ist hierbei aber: Wir reden hier nicht von passivem Investieren, sondern von aktivem Management! Das ist harter Fakt und hat nichts mit passivem Buy-and-Hold zu tun!


1
Buschhupe
Plus

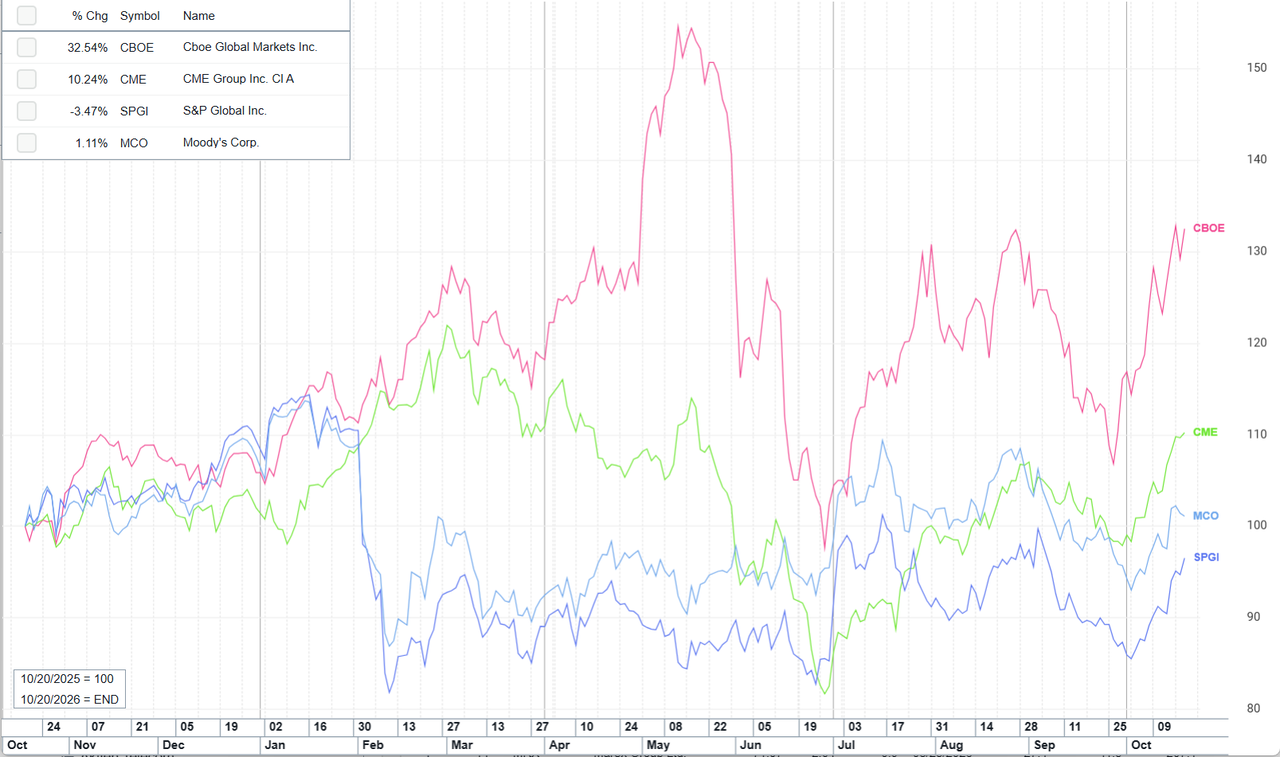
@n_f SPGI und MCO hatte ich tatsächlich auch schon mal im Depot – das ist allerdings schon etwas länger her. Im Moment halte ich aus dieser Gruppe aber keine Positionen mehr. Ich halte mich stur an die Zahlen aus dem Rechteck. Zumindest bei Long-term Investments. CBOE und CME sehen im Chart gut aus.

Finanzwerte, Versorger und teilweise auch Immobilien sind ja bereits August/September kräftig angesprungen. Vorsicht ist geboten.

1
Phil

@n_f Das sind Quatsch-Zahlen. In deiner Statistik wird ein “Equal Weight S&P 500” verglichen und nicht der ^GSPC. Der “normale” S&P 500 hat nämlich seit 1973 jährlich knapp 10,9 % zugelegt, entsprechend wären bis Ende 2024 aus 100 $ insgesamt knapp 20.900 US$ geworden. Da sieht selbst die beste von den in Graph gezeigten Dividenden-Kurven mit gerade mal etwas über 17k alt aus.

1
Jens
Plus

Warum keine ETFs sondern Einzelaktien?

Du verschenkst aus meiner Sicht Rendite, wenn du in jungen Jahren bereits auf Dividendenaktien gehst. Ich würde viel eher auf Dividendenwachstum gehen bei deinem Anlagehorizont

„Mir ist wichtig, nicht nur auf die Ausschüttungen zu schauen, sondern auch auf die Qualität der Unternehmen…“

Wie machst du das? Ich sehe einige Aktien, die aus meiner Sicht zumindest meinen Qualitätskriterien nicht entsprechen (u.a. Bayer, Mercedes, 3M, AT&T…)

1
XYZ123

@jens_11a37b Bei den Titeln würde ich dir definitiv zustimmen, allerdings ist 3M kein so schlechtes Unternehmen (habe es aber auch nicht im Depot), bei AGNC wären meine Alpträume viel größer. Die handeln US-Hypothekenpapiere über massiven Leverage Hebel und das sind 95% ihrer Einnahmen. Das Ding ist praktisch ein brennendes TNT Fass.

0
XYZ123

Ich würde mir eine Mindestinvestitionsgröße pro Position überlegen, z.B. 2000€ oder so und dann vielleicht noch eine doppelte für sichere Ankertitel und ggf. eine Dreifache für Titel die du für absolut krisensicher in ihrem Geschäft hälst.

Also so etwas wie die Londoner oder New Yorker Börse um einfach mal etwas in den Raum zu werfen.

Danach würde ich mir eine Liste von 20 - 45 Titeln erstellen, die du irgendwann mal im Depot haben willst (die wird sich natürlich auch mal leicht ändern).

Und dann arbeitest du die nach, Geschäftsmodellen und Kursrabatten ab.

Wenn auf deiner Liste z.B. Pepsi im Kurs abgestraft wird kaufst du Pepsi bis zur Positionsgröße, doppelt oder dreifach, je nachdem wo du sie einschätzt.

Das hat 3 Vorteile.

Erstens: Du machst dir ein Plan wie dein Depot mal aussehen soll, sprich du kannst deine Branchen besser eintarieren

Zweitens: Du vermeidest Schrottwichteln im Depot von etlichen Minipositionen

Drittens: Du kaufst überwiegend zu günstigen Preisen

Was deine Positionen im Allgemeinen angeht wirken die sehr willkürlich auf mich und der Schwerpunkt scheint nur auf die Startdividende zu liegen.

Gerade mit 27 Jahren solltest du auch Dividendenwachstumstitel wie z.B. die genannten Börsen, ein Mitsubishi (Konglomerat), oder ein MSCI im Depot ergänzen.

Auch sehe ich starke Klumpenrisiken in deinem Depot, fast alle Titel sind in der Immobilien oder Gesundheitsbranche.

Ich würde mir für jede Branche 1-2 Titel aussuchen, möglichst mit überschneidenen aber unterschiedlichen Geschäftsmodellen und dabei bleiben, wenn die Kategorie sehr groß ist z.B. bei Konsumgütern, dann machst du halt 2 raus.

Ein paar Beispiele von meinem Depot:

Basiskonsumgüter Snacks:

PepsiCo (Getränke und Knabberzeug) +

Coca Cola (Getränke, aber sehr breites Sortiment)

Gastronomie:

Mc Donalds (Immobilien + Burger) +

Dominos (Pizza + Zutaten Verkauf an Franchise Nehmer)

bei Baumaschinen:

würde ich z.B. nur 1 Unternehmen nehmen, also Komatsu oder Caterpillar

etc.

Das sind natürlich alles nur Eckpfeiler, eine 3te Ergänzung für Gastronomie könnte z.B. Starbucks mit dem Kaffee Bereich sein und der PepsiCo Verkaufspartnerschaft. Der Kompromis könnte dann sein, dass du keine 2 doppelten, sondern 3× 1,5 fache Positionsgröße machst um den Branchenbereich Gastronomie nicht zu groß zu machen.

Auf der anderen Seite könntest du zum Beispiel in einer anderen Branche nur 1 Unternehmen spannend finden, und da schlägst du bei gutem Rabatt kräftiger zu.

Ich will jetzt hier nicht ewig ausschweifen, und vermutlich nerven, auch wenn ich über solche Sachen ewig im Discord reden könnte (und auch machen würde, wenn du willst) 😅

Mir war nur wichtig zu sagen, je besser du dein Depot vorplanst, destso weniger anfällig bist du fürs Schrottwichteln, erstellen eines Klumpenrisikos, Mikropositionen sammeln und deine Chancen auf gute Preise bei Wunschunternehmen steigt massiv, wenn du z.B. deine 30 Wunschpositionen schon per 1€ Sparpln im Depot hast und die Chancen direkt siehst

PS: Du solltest auch an deiner Unternehmensanalyse arbeiten, ich habe etwas das Gefühl du machst, dass per Bauchgefühl

1
user_2f9e60
Plus
Beta

Dem kann ich nur zustimmen :

Ein Vorschlag :
Basis FTSE + ex USA + Stoxx600
Van Eck Dividend Leaders
plus Ergänzungen

https://app.parqet.com/v/v_01a14d4ec60c75f79096d59706aadd01

Ich habe hier mal eine Ansicht aus meinem Portfolio zusammengestellt

Laut Parqet würdest Du damit 2027 1300 Dividenden erhalten

WICHTIG : Keine Beratung nur ein Vorschlag

0
3,2,1,meins
Plus

@msstdf vielen Dank für deinen Artikel. Den lese ich gerne auch einmal mehr. Viele gute Punkte die ich so oder ähnlich beim investieren sehe. Valueunterbewertungen finden und in mittelfristige trades umwandeln ist meiner Meinung nach schon etwas aufwendiger als buy and hold. Es kann aber Zeit und/oder Kapitalnachteile aus/angleichen. Bei meinem Depot war dieses Jahr das Verhältnis bei der Rendite 1 zu 2 Dividende/Trade. Dazu suche ich unterbewertete Kandidaten kaufe mehr als ich langfristig halten möchte kassiere Dividende bis zum fairen Wert und teilverkaufe hoffentlich zügig. Bei Überschreitung des Freibetrags sind 30% Teilfreistellung beim ETF oder die Steuerstundung bei MUM schon nicht ganz unwesentlich. (als Bsp.) Ich habe ja gedacht ich investiere schon Zeit … Aber über 100 Positionen im Blick behalten. Krass

Viel Erfolg weiterhin

0
🍪

Parqet  nutzt Cookies. Erfahre mehr