Luis G

Gepostet in Portfolio Roasts

Dividenden Portfolio für die Rente aufbauen

Hallo liebe Parqet Community :)

Kurz zu mir, ich bin aktuell Azubi im dritten Lehrjahr. Resultierend daraus, ist meine monatliche Sparsumme noch nicht so sehr hoch.

Ich habe aktuell ein Depot in welchem ich in 4 ETFs investiere. In diesem Depot spare ich mir Eigenkapital zusammen für den Kauf einer Eigentumswohnung.

Jetzt möchte ich gerne in einem zweiten Depot ein Dividenden Portfolio aufbauen. Jetzt stellen sich mir einige Fragen: ausschließlich in ETFs (wie z.B. der Vanguard FTSE All World High Dividend Yield), ausschließlich in Einzeltitel oder ein Mix aus beidem?

Gerne würde ich mir ein Dividenden Portfolio auf lange Sicht aus Einzeltiteln aufbauen. Falls jemand denkt, dass wäre eine blöde Idee, ausschließlich in Einzeltitel zu investieren, dann gerne begründet kommentieren.

Ich habe auf lange Sicht an 20-40 Einzeltitel gedacht. Selbstverständlich ist mir klar, dass ich die Einzeltitel sorgfältig auswählen muss, Diversifizieren in Branchen...

Hier wären ein paar Einzeltitel, welche ich in Erwähnung ziehe:

o   Mastercard

o   Rio Tinto

o   British American Tobacco

o   Nike

o   Pepsico

o   Cisco

o   John Deere

o   Starbucks

o   McDonalds

o   Johnsson&Johnson

o   Allianz

o   Reality Income

o   Stellantis

o   JPMorgan

o   P&G

o   Abbvie

o   Novo Nordisk

o   Linde

o   Waste Managament

o   Walmart

o   Nestle

o   Ferrari

o   Stryker

o   Canadian National Railway

o   Amazon

o   Microsoft

o   Danaher

o   Airbus

o   Rheinmetall

o   Heidelberg Materials

o   Apple

o   Coca Cola

o   Mercedes Benz

Ich würde mich sehr über konstruktives Feedback freuen, wie ihr an meiner stelle handeln würdet und vor allem was ihr von den Aktien welche ich im Kopf habe haltet.

Ich würde mich ebenso sehr freuen, wenn ihr mir weitere Dividenden starke Aktien vorschlagen würdet.

Vielen Dank im Voraus! :)

Liebe Grüße Luis
10 Kommentare

Melde dich an, um mitzudiskutieren.
Chris
Plus

Moin erstmal,

super, dass du dich so früh mit dem Thema Finanzen auseinandersetzten möchtest:)

An deiner Stelle würde ich einen ETF-Core aus dem FTSE all world (50%) , einem Nasdaq 100 zu (15%) und einem MSCI Europe zu 15% bauen.

Ein Welt ETf ist ein muss und eine sichere Investition. Der Nasdaq gibt dir mehr tech werte und hohe Gewinne und der MSCI europe ist für Dividendentitel gut.

In dem MSCI Europe hast du sehr viele Dividendentitel, die du von deiner Liste jetzt streichen könntest.

Dann hast du noch 20% für Einzelaktien.

Hier auf Dividendenwachstumstitel setzten. Eine Cola schüttet dir regelmäßig 3% aus aber wächst nicht viel. Eine Mastercard wächst 16% Dividendenmäßig und würde sich da eher lohnen. Mit der Logik macht auch der FTSE High Dividend keinen Sinn, der schüttet zu wenig aus und die Dividende wächst nicht schnell.

Gutes gelingen und versuche, dir nur Sachen ins depot zu holen, die du verstehst und die du über 40 Jahre halten möchtest^^

4
Tom S.
Plus

Ich bin ein Fan von Dividendenaktien und kann daher Deinen Wunsch nach einem Depot aus Dividendentiteln gut nachvollziehen. Aber zuerst folgendes: Ich habe das so verstanden, dass Du momentan in 4 ETFs sparst, um das EK für eine Wohnug zusammen zu bekommen, und die ETFs dann alle vollständig verkaufen willst, wenn die Summe erreicht ist. Ich will das jetzt gar nicht kritisieren, aber was spricht dagegen, die ETFs nach dem Erwerb der Wohnung einfach weiterlaufen zu lassen ggf. mit verminderter Sparrate? Wenns besser läuft als geplant, dann hättest Du trotz Wohnungskauf einen ETF Grundstock, auf dem Du ein Dividendenportfolio draufpacken könntest. Aber ohne Welt ETF als Anker würde ich es nicht machen.

Das mit den Einzeltiteln ist machbar aber aufwendig, und eigentlich sind es auch noch zu wenige für echte Risikostreuung. Muss aber sagen, dass Deine Titelauswahl schon recht gut ist. Mit den Titeln würde ich es riskieren. (Du könntest auch ein virtuelles Depot anlegen, um zu sehen, wie Deine Auswahl in der Vergangenheit performt hätte)

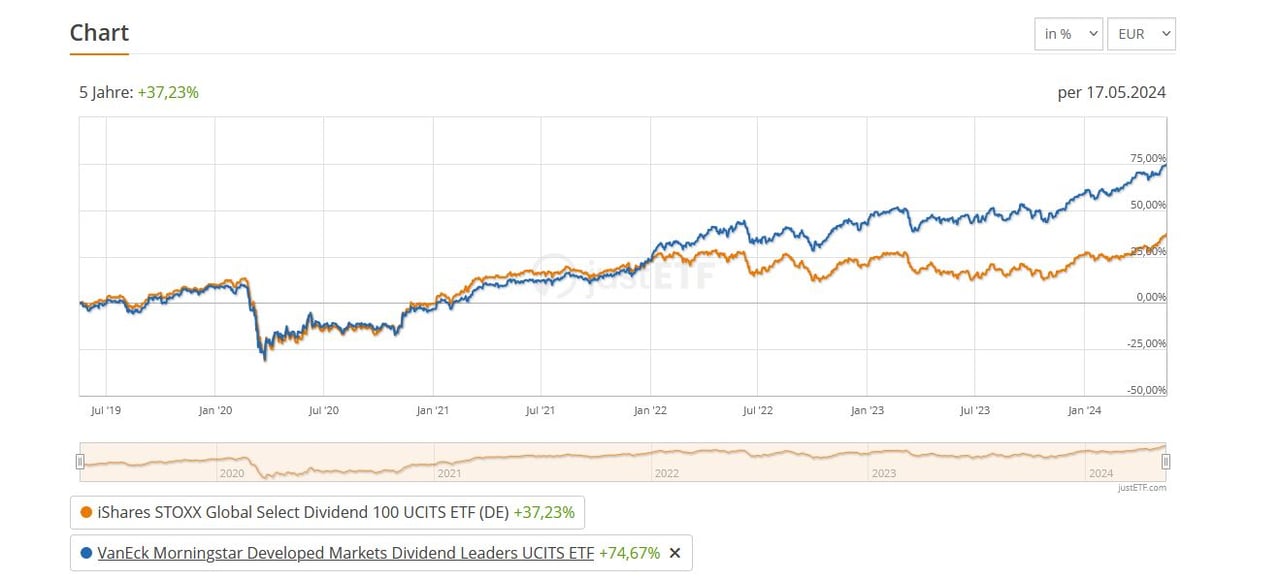
Alternative: Schau Dir mal den VanEck Morningstar Developed Markets Dividend Leaders ETF an (A2JAHJ). Der hat zwar auch nur 99 Titel aber wenn es ohnehin nur ein Teil Deines Gesamtportfolios sein soll ist es imho ok. Wertentwicklung ist besser als beim A1T8FV und Rendite derzeit ca. 4,5%.

Aber bitte kein reines Dividendendepot! Immer mit Welt ETF als Anker (ich mache das inzwischen auch so, hab auch dazugelernt)

3
JMU
Investor
Terminal
+1

Meiner Meinung nach sind Dividendenzahler keine blöde Idee, aber damit widerspreche ich dem Trend ziemlich massiv 😇. Das liegt aber auch daran, dass es noch keine ETFs gab, als ich in Deinem Alter war und ich weiß daher, dass es auch ohne geht.

Der Hauptvorteil von ETFs ist für mich, dass man eher selten rumfummelt und rumoptimiert, das kann man aber auch mit Aktien so machen, fällt aber sehr vielen schwer (auch mir, in meiner “Jugend”).

Wenn Aktien, dann nimm Dir Werte, die Dir zusagen, deren Business Du verstehst und investiere und bespare sie dann stumpf und fasse sie bloß nicht an. Wenn irgendwas “schief” gehen sollte bei einem Wert, nimm Dir einfach einen anderen Wert rein und bespare den, fasse die “Kröte” aber nicht an und lasse sie erst einmal einfach liegen und weiterlaufen.

Die Werte oben sind schon sehr passend, auch wenn nicht alle eine Dividende zahlen, früher oder später zahlen die Großen sowieso alle. Münchner Rück ist auch schon sehr lange ein sehr dankbarer Dividendenwert.

Schaue weniger auf die Dividendenhöhe, sondern deren Stabilität in der Historie und grundsätzlich würde ich nur auf large caps setzen bei Dividenden. Lisa hat mit aktiengram einen Blog, den Du aber wahrscheinlich schon kennst: https://aktiengram.de/ und last but not least: nur eine reinvestierte Dividende ist in der Jugend eine gute Dividende.

1
Tom S.
Plus

Wollte noch was zu den 4 ETFS sagen, die Du mom. für die Wohnung besparst: Diese Vorgehensweise wird allgemein nicht empfohlen, da begrenzter Anlagehorizont usw.. Ich pers. würde das aber nicht so eng sehen, wenn Du ein paar Dinge beachtest. (Breit diversifiziert usw.). In jedem Fall solltest Du die ETFs mit engmaschigen Stopps absichern, (am besten mit einem “trailing stopp loss”, wenn Dein Broker das anbietet.)

Sonst kann es passieren, dass wenn Du das Geld dann brauchst, die Börsen krachen, und schnell mal 30, 40% von Deinem Kapital weg ist.

Auch ein “Notgroschen” für die Zeit, wenn Du den Kredit am laufen hast, ist unverzichtbar. Sonst musst Du womöglich mit Verlust verkaufen, obwohl Du gar nicht willst.

Viele Grüße!

Tom

1
Luis G
Autor

@thomas_0b9c23 danke dir erstmal für s konstruktive Feedback.

Ich schaue mal dass ich deine Fragen alle beantwortet bekomme.

Genau zu den 4 ETFs, welche ich mom besparen tue, um EK zu sammeln für die erste Eigentumswohnung. hatte mich verschrieben, es sind 5 ETFs… die habe ich sorgfältig ausgesucht und auf Streuung geachtet. Bezüglich des Risikos, dass die Börsen krachen, dem bin ich mir bewusst. Das Risiko gehe ich aber auch guten Gewissens ein ;)

Wenn ich in den nächsten 2-4 Jahren das EK zusammengespart habe, werde ich die benötigte Summe (wenn der Zeitpunkt passt, bezogen auf aktuellen Kurs. Da habe ich keinen Stress, wenn ich noch ein Jahr weiter spare, weil die Börsen gerade nicht so gut aussehen in dem Moment…) verkaufen. Dass heißt aber nicht, dass ich die ETFs dann nicht mehr weiter besparen tue. Wahrscheinlich mit einer kleineren Summe mntl., trotzdem möchte ich diese weiter besparen.

Notgroschen baue ich nebenbei auch auf, 3 Gehälter mindestens, da weiß ich bescheid!

Das Dividendenportfolio welches ich mir für die Rente aufbauen möchte, würde ich trotzdem gerne getrennt von meinem aktuell führen. Ich bin eine ziemlich organisierte Person, deshlab würde ich gerne ein Depot haben wo ich wirklich absolut nicht ran gehe und mir für die Rente was nettes zusammen bastle über die Jahre.

Ich denke ich werde mit zwei ETFs anfangen (da ich während meiner Ausbildung noch nicht so viel sparen kann) und später wenn ich Festangestellt bin (ist ja nicht mehr so lange) Einzeltitel hinzufügen. Als ETFs hatte ich mir vorgestellt diese zwei zu wählen: DE0002635299 & DE000A0F5UH1. Gerne eine Meinung zu den beiden. Später hatte ich mir dann vorgestellt, wenn ich Festangestellt bin erstmal 20 Einzeltitel rauszugucken und eine Aufteilung in insgesamt 30% in die zwei ETFs 20% Global & 15% Europe und 70% in Einzeltitel. Mir ist bewusst, dass man deutlich mehr Arbeit bei Einzeltiteln hat, da freue ich mich aber auch drauf :)

Falls du ihr ein paar Vorschläge für Dividendenstarke/Wachstumsstarke (bezogen auf die Dividende - z.B. Mastercard) Aktien habt, wo ihr sagt, dass ist ein must have in einem Dividenden Portfolio, haut gerne eure Favoriten raus :)

Liebe Grüße Luis

1
Wurstsuppe
Plus

@luis_g Wie Tom über mir bereits geschrieben, nimm nicht den Stoxx 30, der performt mies, alternativ zu dem VanEck lohn sich ein Blick auf den WisdomTree Emerging Markets Equity Income UCITS ETF (IE00BQQ3Q067), der WidomTree und der VanEck performen auf lange Sicht beide gut mit hohen Dividenden und sie ergänzen sich auch inhaltlich.

Am VanEck hängt der Rattenschwanz mit der ISIN, was zu Steuernachteilen führt. Laut Presse will die EU das Thema bearbeiten, aber ob - wann - und wie ist da noch offen. (ich bespar beide)

hf

2
Tom S.
Plus

@luis_g Danke für Deine ausführliche Antwort. Klingt alles sehr vernünftig, wie Du das vorhast. Zum DE000A0F5UH1 kann ich was sagen, den bespare ich seit 2019 und bin damit gar nicht glücklich. Deswegen auch der Vorschlag mit dem vanEck (A2JAHJ). Klar, niemand kann sagen, wie’s in der Zukunft läuft, aber die Underperformance von dem A0F5UH ist schon drastisch (und geht auch schon länger). TER 0,46% ist auch nicht so richtig gut.

Der DE0002635299 ist halt rein Europa, notiert auch in Euro, und ist performancemäßig aber auch nicht so der Brüller. Den könntest Du evtl. als Gegengewicht zum Ausbalancieren zwischen USA- und Europaanteil nehmen, wenn es unbedingt Dividenden-ETF sein soll. Aber dann würde ich den zweiten ETF aus den USA nehmen. Z.B. den A2DL7C.

Viele Grüße!

Tom

0
Tom S.
Plus

Das ist schwierig zu beantworten. Mehrere ETfs machen dann Sinn, wenn die Sparrate sehr hoch ist, (bei meiner Depotbank ist die Sparrate auf 1000€/mon begrenzt), oder wenn Du Länder oder Regionen gezielt aussuchen möchtest. Aber so wie ich Dich verstanden habe, willst Du ja ohnehin später in Einzelwerte gehen, und der Divi-ETF ist nur als Übergangslösung gedacht. Ich würde nur einen nehmen. Wenn Du EM mitnehmen möchtest ist der IE00BQQ3Q067, was Wurstsuppe vorschlägt gut geeignet, Ich würde dann aber ¾ A2JAHJ und ¼ IE00BQQ3Q067 aufteilen. VG Tom

1
Jan B
Plus

Hi, ich mache es kurz.

Mein rat wäre, streiche BAT aus deiner Liste weil es denen schlecht geht, das Geschäft in Gefahr ist und sie bald ihre DIV nicht halten werden bzw stark reduzieren werden.

Amazon und Ferrari sind zwar geile Wertpapiere aber noch keine Div Zahler. Wer weiß wann…

Und von klassischen Autobauern (Mercedes) würde ich die Finger lassen. Div zu inkonstant, Geschäft zyklisch und die Performance der Aktien auch eher dürftig…

PepsiCo/Cola, Walmart/Nestle und Starbucks/McDonalds würde ich mich für jeweils einen Wert entscheiden weil jeweils das Selbe Segment beackert wird.

Grüße und viel Erfolg.

Jan

1
Luis G
Autor

@thomas_0b9c23 danke dir für deine Antwort, bin gerade ein bisschen am überlegen ob ich nicht einfach nur den VanEck A2JAHJ wähle als ETF und dann später mein Depot so zusammen stelle und diversifiziere wie ich es gerne hätte oder besser gesagt, Titel kaufe, wo ich mich gerne mit Beschäftige und überzeugt von bin. Oder würdest du dazu raten trotzdem zwei oder drei ETFs zu wählen? Wenn ja welche zwei oder drei wären dass?

0
🍪

Parqet  nutzt Cookies. Erfahre mehr