Parqet Nutzer

Gepostet in Portfolio Roasts
Ein Portfolio, um Rentenlücken zu stopfen

Moin Moin! Ich bin 60 Jahre alt und habe erst vor zwei Jahren - nach einer heftigen Halse des Lebens - beginnen können, Geld anzulegen.

Mein mittelfristiges Ziel ist es, über einen Entnahmeplan in ein paar Jahren unsere eher unterdurchschnittliche Rente aufzubessern und dabei das Vermögen bis ca. 2050 aufzubrauchen. Ich muss also primär auf Sicherheit setzen.

Bei der Auswahl der einzelnen Posten habe ich mich von der Idee des Pantoffel-Portfolios der Stiftung Warentest leiten lassen und dort wiederum vom Finanztest-Produktfinder. Auch Volker Loomans Beiträge in der FAZ haben mich inspiriert.

Die Handvoll Aktien, die ich besitze, waren dagegen mehr oder weniger Impulskäufe. Da bin ich vom Pfad der Tugend (also dem der Stiftung Warentest) abgewichen.

Mein kurzfristiges Ziel ist es, das Portfolio wieder zu verschlanken. Mag mir jemand Empfehlungen geben, wo ich jetzt noch die Ecken ausfegen sollte, bevor ich für ein paar Jahre die Finger vom Depot lasse? Dafür im Voraus ❤️-lichen Dank!

Und nun ... Butter bei die Fische:
https://app.parqet.com/p/63981f322f03c90bf9aa0afa

36 Kommentare

Melde dich an, um mitzudiskutieren.
Johnny
Beta

Moin!

Zu aller erst zeigt dein Portfolio, dass weniger manchmal mehr ist. Es ist ein schönes minimalistisches Portfolio (und das sage ich mit Bewunderung!). Ich selber habe über 80 Aktientitel und einige ETFs bei einer ähnlichen Größe. Ja, ich bin börsengeschädigt 😄 Aber zu deinem Portfolio erstmal Gratulation. 👍

Zu ETFs sage ich nichts, da es hier einige Experten gibt (und ich eine Expertin als Frau habe 😍).

Aber zu deinen Aktien kann und werde ich auch was sagen. Dazu hole ich vielleicht ein wenig aus. Ich selber bin seit ca. 20+ Jahren an der Börse aktiv. Über Inhaberschuldverschreibungen, Zertifikaten aller Art, Fonds, ETF, Aktien, ... you name it. Vor einigen Jahren bin ich dann wieder auf die Internetseite gestossen, die bei mir die "Zündung" verursacht hat: boerse.de 
Und sie hatten mittlerweile einen kostenlosen Leitfaden (DIN A4 ca. 250 Seiten) rausgebracht, welchen ich bestellt und regelrecht verschlungen habe. Vieles was drin stand konnte ich aus eigener Erfahrung bestätigen, manches war mir neu, aber wirklich eine sehr gute Lektüre. Ich bestellte daraufhin weitere Exemplare für Freunde, Bekannte, Nachbarn und Kollegen.

Daher lauten meine Empfehlungen

  • bestell dir den kostenlosen Leitfaden (er ist perfekt für Langfrist-Anleger konzipiert und würde sehr gut zu dir passen - auch die Themen Vermögensaufbau für die Rente und Vermögensabbau werden beleuchtet. Das ganze kratzt dabei nur an der Oberfläche und geht nicht in die Tiefe; also für jedermann verständlich geschrieben)
  • schau dir deren Vermögensaufbau-Champions mal genauer an (sind 33 von deren sogenannten Champions; Spoiler: Sartorius ist z.B. ein Champion 😉)
  • überlege, ob du die eine oder andere deiner Aktien mit sicheren großen Konzernunternehmen wie Microsoft, VISA, Apple, Sherwin Williams, Starbucks, McDonald's etc. tauschst (das sind bei boerse.de die 100 sogenannten Champions, davon sind ca. 80% amerikanisch, aber es gibt auch ein paar europäische Unternehmen wie LVMH, Novo Nordisk, Sartorius, SIXT, Deutsche Börse etc.)
  • und nein, du musst dann nicht jeden Tag schauen was deine Schäfchen machen. Ich selber habe etliche dieser Champions und im Gegensatz zu manchen glorreichen Unternehmen (wie z.B. Wirecard) muss ich nicht täglich schauen wo der Kurs ist.

Und ja im Leitfaden wird natürlich Werbung für die eigenen Fonds/Goldanlagen/Produkte gemacht, aber das erkennt man - wichtiger ist das drumherum bzw. diese Vermögensaufbau-Champions.

Ansonsten gratuliere ich dir zu deinem hart erarbeiteten Portfolio!
Wenn du fragen hast - gerne. Und weiterhin viel Erfolg 🙂

3
Edigate
Plus
Beta

@johnny , solangsam wird es schon auch mal Zeit, dass du einen Einblick in dein Depot gibst ;) Bin schon ganz gespannt 😇

3
Parqet Nutzer
Autor

@johnny , Du gehörst zu der selten Foren-Spezies "Helfende Hand" ❤️. Wenn ich immer wieder Danke sage, dann ist das nicht einfach eine sich wiederholende Floskel, sondern es kommt jedes Mal vom ganzen Herzen.

Wie ich oben erwähnt habe, geht es mir darum, das Geld so anzulegen, dass es unsere Rentenlücken sicher füllt. Diese Lücken werden gegen Lebensende (ich gehe von einer jährlichen Inflation von 5% aus) immer größer. In der uns verbleibenden Restlaufzeit Lebenszeit müssen wir aus dem Vermögen über 800.000 EUR entnehmen.

Nach den vielen Informationen und Ratschlägen, die ich in dieser Diskussion hier erhalten habe, werde ich im nächsten Jahr diese Schritte gehen:

  • Aktien weitgehend aufgeben (der Nerven wegen)
  • Aktien-ETFs reduzieren (Ziel: 40%)
  • Anleihen-ETFs erhöhen (Ziel: 30%)
  • Gold reduzieren (Ziel: 10%)
  • Fest- und Tagesgeld, Genossenschaftsanteile reduzieren (Ziel: 20%)

Ich bin schwer beeindruckt, wie freundlich und konstruktiv die Diskutierenden hier miteinander umgehen. Dafür lege ich allen Beteiligten jetzt gerne ein virtuelles Weihnachtsplätzchen auf den Gabenteller. Frohes Fest Euch allen 🎄🎄🎄

3
Parqet Nutzer
Autor

@johnny Herzlichen Dank für Deine Antwort! Es tut gut zu lesen, dass ein erfahrener Börsianer meine bisherige Auswahl lobt. Die Unsicherheit, etwas falsch zu machen, schwingt bei mir immer mit. In meinem "früheren Leben" musste bzw. konnte ich mich nie damit beschäftigen, freies Geld sinnvoll anzulegen. Mir fehlt also viel Wissen in diesem Bereich.

Den Leitfaden, den Du empfiehlst, bestelle ich gleich. Ich bin sicher, die nächste längere Zugfahrt wird dadurch im doppelten Sinne gewinnbringend.

Dass Du Sartorius an dieser Stelle empfiehlst, lässt mich schmunzeln. Dazu ein Rückblick:

Ich hatte mir geschworen, nie auf Einzelaktien zu setzen, weil ich nicht die Kompetenzen habe, fundierte Entscheidungen zu treffen. Irgendwann habe ich mal aufgeschnappt, dass Sartorius eine sichere Bank sei - und schwupps hatten sie mich. Die Entwicklung der letzten Wochen hatte eigentlich in mir den Entschluss reifen lassen, beim nächsten Verschlankungsschritt die Aktie wieder loszuwerden. Bevor ich hier vorschnell das Kind mit dem Bade ausschütte, warte ich jetzt erstmal auf den Leitfaden. (Nur am Rande: Meyer Burger wird vermutlich nicht als Champion gehandelt, aber für diese Firma bzw. deren Produkte schlägt mein Herz. Diese Aktie soll meinen Kehraus überstehen.)

Noch ein Wort zu meinem Ideal eines schlanken Portfolios. Diesen Wunsch hatte ich schon länger, aber er wurde kürzlich wieder durch einen FAZ-Artikel ("Der Masterplan für die Rente" vom 12.11.2022, hinter Pay Wall) befeuert. Der Autor zitiert einen Prof. Martin Weber von der Uni Mannheim. Mit nur zwei Anlageformen - 60% Aktien (z.B. MSCI All Country World Index) & 40% Anleihen (z.B. Bloomberg Barclays Global Aggregate Bond Index) - kommt er zu diesem Ergebnis:

Auf Basis historischer Börsenkurse seit 1990 hat er 10.000 Fälle simulieren lassen, die auch mehrere Börsencrashs enthalten. Das Ergebnis: Wer zu Rentenbeginn 500.000 Euro angespart hat oder zum Beispiel über einen Hausverkauf zur Verfügung hat, der kann jedes Jahr 10.000 Euro plus Inflationsausgleich aus seinem Depot entnehmen und ist trotzdem auf der sicheren Seite. Dann wird sein Geld bei einer langfristigen Inflationsrate von zwei Prozent im Jahr nie aufgebraucht, im besten Fall steigt der Wert in 30 Jahren Ruhestand sogar auf 3,4 Millionen Euro an. Wer 20.000 Euro entnimmt, muss in 12 Prozent der Fälle damit rechnen, dass das Geld vor den 30 Jahren aufgebraucht ist, kann aber unter guten Umständen auf bis zu 2,2 Millionen Euro kommen.

Du siehst, Deine Antwort hat mich sehr motiviert. Dafür nochmal ein Extra-Dankeschön.

1
Johnny
Beta

@frape ich werde rot 🤗 danke 😀

Es freut mich, dass du deine Entscheidung getroffen hast. So soll es im Idealfall sein, wir geben unsere Erfahrungen und Meinungen wieder, der Fragende überlegt was ihm gefällt und zu ihm passt. Fertig.

Es ist auch schwer wirklich gut zu empfehlen, da nur der Fragende seine Situation (also Risikofreudigkeit, Schulden, Ausgaben, Einnahmequellen, Wünsche etc.) umfassend kennt. Wir kennen meist nur einen Teil, wenn überhaupt.

Einen letzten Ratschlag noch: Gehe behutsam mit dem Umbau vor. Du musst nicht alles in zwei Wochen gemacht haben. Lieber langsam Stück für Stück anpassen. Eile mit Weile 😉

Danke für dein Lob an uns alle.

1
Johnny
Beta

@frape danke für deine Antwort :-)

Zu Sartorius: Da habe ich bereits bei hohen Kursen gekauft, aber ich lebe getreu dem Motto "Haltedauer schlägt Zeitpunkt des Kaufes". Das funktioniert bei einigen Aktien sehr gut, bei anderen weniger gut (z.B. Intel, aber die behalte ich weitere x Jahre). Eine nVidia war extrem kräftig im Plus, dann war sie nur noch kräftig im Plus, jetzt geht es wieder stark hoch.

Das gehört zur Börse dazu und macht den Reiz aus.

Wichtig ist, dass man auf Qualitätsaktien setzt. Was viele "falsch" machen (in meinen Augen) ist, dass sie auf bewährtes/bekanntes setzen (was erstmal nicht falsch ist). Hier im Forum sind einige die ihrem Lieblingsfussballverein nachgehen, alles gut erstmal, aber da sind Emotionen drin und da schaltet der Verstand aus; ergo keine gute Wahl. Andere setzen auf bekannte Marken gerade was Autos angeht. Mag ja ganz nett sein aber funktioniert nur begrenzt. Andere wiederum auf Firmen wie BASF, "kenne ich, kaufe ich". Das mag alles ganz ok sein, aber man muss den Blick über den Tellerrand wagen. Und wenn man etwas nicht kennt, dann sollte man sich damit beschäftigen.

Wenn mir einer sagt "Diageo" - ich kannte diese Firma bis vor vier Jahren nicht. Was machen die? Wow der Kursverlauf sieht toll aus, aber was machen die? Aha Alkohol und Co. - sehr groß, bei einigen auch sehr bekannt. Hm, nee, ich nehme dann lieber Heineken 😀

Meine Eltern haben Aktien früher auch nicht angerührt - wozu auch, meine Mutter hat Inhaberschuldverschreibungen mit 8% (!!!!!!!!!!!!!!!!!!!!!!) p.a. und NULL Risiko gekauft. Das gibt es seit 30 Jahren nicht mehr, die heutige Generation kann dafür nur träumen.

Aktien JA, aber bitte gute Qualitätsaktien.

Zum Leitfaden
Lese ihn dir in Ruhe durch, bilde dir deine Meinung dazu. Nur weil da steht, dass der DAX in x Jahren bei 100.000 stehen wird, musst du nicht gleich in den DAX investieren (auch wenn er das tun wird). 😄
Eventuell findest du einige Aktien, die dich interessieren z.B. eine United Healthgroup, das ist der amerikanische Gesundheitskoloss. Wenn du eine Aktie findest, die dich interessiert, dann kommt erst die Arbeit: Lesen, lesen, lesen, recherchieren etc. Da hilft z.B. eine Wikipedia (weil diese Unternehmen meist so groß und bekannt sind, dass sie bei Wikipedia drin stehen) oder auch eine Handelsblatt oder andere deutschsprachige Medien. Ja, auch YouTube, aber dort mit Vorsicht. Und wichtig: Viele Quellen vergleichen. Dann hast du ein erstes (vielleicht gutes) Gefühl.

Und schau dir immer den Kursverlauf der letzten 10-15 Jahre an.

Bei mir schlägt der Ansatz der Diversifikation voll durch, gerade bei den Aktien. Ja, ich weiß Apple, Sherwin Williams, MSCI, Blackrock, Sartorius, CSX, LVMH, Novo Nordisk und wie sie alle heißen sind tolle Unternehmen, aber KEINES davon hat mehr als 5% Aktiendepotanteil bei mir - außer Microsoft mit 5,4% (daran arbeite ich).

Auch wichtig: Branchendiversifikation - also z.B. nicht alles in Tech oder Finanzen. Das Thema Länderdiversifikation habe ich aufgegeben, weil für mich nicht (in meinen Augen) vernünftig machbar, ich sitze mit 80% in den USA. Wenn ich mir meine Fonds anschaue, sitzen die auch alle zum Großteil in den USA, außer die drei kleineren ETFs in China, DAX und Russland 🐵

Aber wie auch immer, es freut mich dich zu motivieren. Und bitte nicht gleich dein Depot auf links drehen, sondern langsam und vorsichtig daran was ändern (falls du was ändern willst). Es ist dein hart erarbeitetes Geld! Und nur weil ein komischer Typ in einem Forum dir was sagt, sollst du nicht unbedingt auf ihn hören. Bilde dir DEINE Meinung. Was die in den Kram passt gut, was nicht eben nicht 🙂 Wir beraten hier alle gerne, aber wir können nicht in deinen Kopf schauen.

Wenn du Fragen hast - sehr gerne. 😀

0
Pascal
Plus
Beta

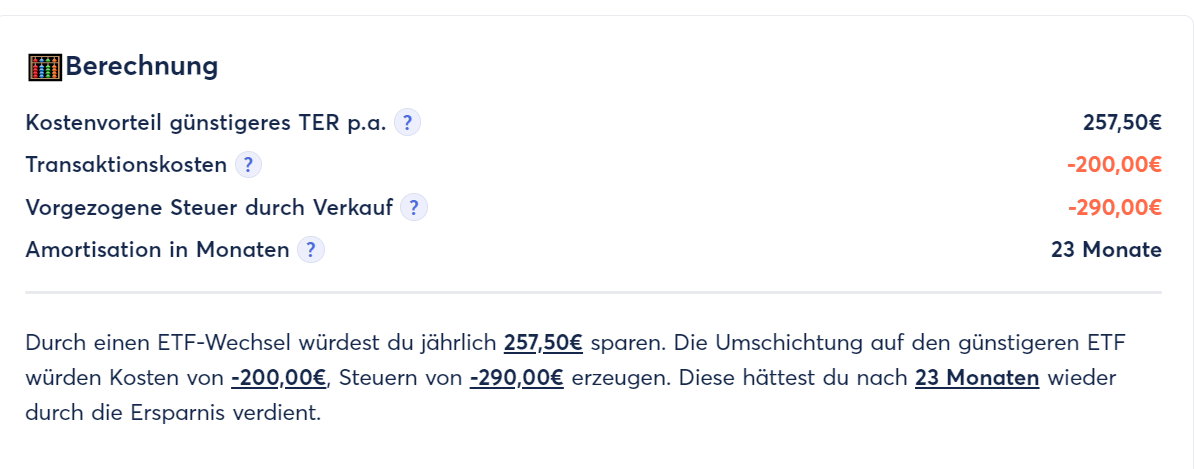
Naja geht ja um den am Anfang angesprochen Wechsel des ETf´s, welcher aktuell 0,45 TER kostet auf einen mit 0,2.

Du redest von der Tracking Differenz, die kann man berücksichtigen jedoch ist das auch nur ein Wert, der sich jährlich zum besseren oder schlechteren ändern kann.

Hier eine Berechnung wenn du die 103k in dem 0,45%TER ETF in einen 0,2%TER wechseln würdest.

Angenommene Werte: 
Kursgewinne aktuell ca.3000 Euro 
Kosten Verkauf: 100Euro 
Kosten Kauf : 100Euro 
Freitstellungsauftrag 1000 Euro in 2023

Also ich würde sicherlich darüber nachdenken.

3
Gelöschtes Konto

@p_w die TER ist allerdings auch nicht in Stein gemeißelt und kann mit den Jahren schwanken.

2
Das_Lama
Plus

Moin. Wenn Deine Entscheidung getroffen ist, stärker in Anleihen zu gehen, ist vielleicht dieser ETF für Dich interessant: https://de.extraetf.com/etf-profile/IE00BG47KB92 
Die Ausschüttungsrendite ist nicht gerade atemberaubend, aber es gibt relativ konstante monatliche Ausschüttungen. Also aus meiner Sicht gerade für den von Dir beschriebenen Zweck, die monatliche Rente aufzubessern, extrem gut geeignet. Und einen breiter investrierenden Anleihen-ETF habe zumindest ich bisher nicht entdeckt.
Ansonten hat Johnny viele in meinen Augen richtige Dinge gesagt. Die (von Dir selbst gemachte) Kernaussage hinsichtlich Deines Portfolios ist meines allerdings, dass Du Dich mit manchen/vielen Aktien nicht wohl fühlst. Das wiederum heißt: weg damit. Egal in welcher Lebensphase, ein Unwohlsein mit einem Investment führt nur zu einem negativen Beschäftigen mit dem Thema und kostet damit unnötig Zeit und Nerven. 
Schönen Ruhestand Dir und beste Grüße

2
Sven
Plus

Servus vielen Dank für Dein beeindruckendes Portfolio! Das Attribut bezieht sich auf den Wert an sich - dem sicher eine enorme Lebensarbeitsleistung vorangegangen ist - weniger auf die Auswahl Deiner Anlagen…😎

Leider hast Du nichts zu Deiner familiären Situation und eventuellen Erben und Deiner Motivation jemandem etwas zu hinterlassen (oder nicht…) geschrieben. Das wäre für mich schon ein recht entscheidender Faktor bei der Anlageentscheidung.

Ich will Dir an der Stelle nur begrenzt Feedback auf Dein Portfolio geben, jedoch eine Anregung wie man es alternativ machen könnte…

  1. Gold ist bei dieser Vermögensgröße OK, aber ich würde es auf max 10% beschränken
  2. Warum denn überhaupt entsparen bereits einplanen? Hast Du mal drüber nachgedacht eher auf Ausschüttungen statt auf Akkumulation bei den Produkten zu setzen? Eine Konservative Auswahl von Dividendenaristokraten oder Dividenden-ETFs würde Dir alleine durch die Ausschüttungen, OHNE Entnahmen ca. EUR 2.000,- / Monat bescheren.
  3. Meine konservative Meinung:

10% Gold
20% ImmobilienREITS (min 10 verschiedene, keiner >3% Portfolioanteil)
20% Staatsanleihen (min. 5 verschiedene, keiner >5% Portfolioanteil, nur A+ Rating
50% Aktien (Nur Dividendenaristokraten, min. jedoch 10 Jahre ohne Senkung, kein Einzelwert >5%)

4. Meine wirkliche Meinung:

100 verschiedene Dividendenaktien nach Deinem eigenen Gusto, die jedoch ein Mindestmaß an objektiven (zu definierenden) Qualitätskriterien erfüllen sollten - alle Werte Equal Weight zu je 1%.

Viel Erfolg!

1
Parqet Nutzer
Autor

@sven_bambey Vielen Dank für die Zeit, die Du Dir genommen hast.

Tatsächlich ist mir das Geld nicht in den Schoß gefallen, sondern hart erarbeitet. Das ist ein Grund, warum ich so vorsichtig bin. Ich habe uns darum auch noch ein Haus gekauft, weil ich auf Betongold vertraue.

Wir sind leider kinderlos, so dass wir kein Erbe hinterlassen müssen. Das Haus soll ggf wieder verkauft werden, wenn wir nicht mehr daheim gepflegt werden können (statistisch gesehen: die letzten drei Jahre vor unserem Tod).

Ich werde mich auf Deine Anregung hin jetzt noch mit ImmobilienREITS beschäftigen. Das kannte ich bisher nicht.

Nochmals Danke!

0
Parqet Nutzer
Plus

Lieber Frapé,
ich wäre vorsichtiger, was die Einzelaktien betrifft.  Selbst wenn sie nur 10% des Portfolios ausmachen sind vier Titel deutlich zu wenig für eine ordentliche Diversifikation, des Weiteren sind zwei drei der vier Titel im Bereich Gesundheitswesen.  Ich weiß nicht, wie viel Zeit du in die Analyse dieser Werte gesteckt hast.  Bei zweien ist die Wette nun gar nicht aufgegangen, also entweder Finger ganz weg von Einzelwerten oder allermindestens 8 (besser 12) Einzeltitel, möglichst aus verschiedenen Branchen/Ländern.
Weiterhin viel Erfolg und genieße den Ruhestand ;)

1
Parqet Nutzer
Autor

@tommy_04cffb Lieber Thomas, mit den Aktien fühle ich mich auch nicht wirklich wohl. Das sind keine gut durchdachten Käufe gewesen. Ich hatte schon Johnny geantwortet, dass ich mich - bis auf eine Ausnahme - ganz davon trennen möchte.

Gerade wenn ich hier die Forenbeiträge lese, verstehe ich gut, warum sich viele kluge Köpfe gerne und ausführlich mit der Börse beschäftigen. Ich mache das leider gar nicht gerne, sondern möchte lieber meinen Hobbies nachgehen, um - genau wie Du sagst - meinen Ruhestand zu genießen.

Ich wünsche Dir eine wunderschöne Vorweihnachtszeit und bedanke mich herzlich für Deine Vorschläge.

1
Johnny
Beta

@tommy_04cffb  wo du Recht hast...

0
Parqet Nutzer
Autor

Guten Morgen! Vielen Dank für den Tipp. Den nehme ich gerne auf meine "Shortlist" für den Umbau meines Portfolios. Ich wünsche einen schönen 4. Advent!

1
Timo

Hat das Xetra Gold einen bestimmten Grund, welchen ich irgendwo gelesen habe? Meine ein Ausfall ist aktuell wohl eher unwahrscheinlich, aber durchaus möglich. Entsprechend wäre physisches Gold die sicherere Lösung. Angesichts des 0,8% Festgeldes scheint Sicherheit ja durchaus ein Punkt zu sein.

Über die Aktualität des Pantoffelportfolios in der gegenwärtigen Situation kann man wohl vortrefflich streiten, da erlaube ich mir keine Meinung. Du musst dich damit wohl fühlen

0
Timo

@frape „Sollte“. Es ist kein Sondervermögen, entsprechend ist es nicht garantiert. Klar ist es aktuell nicht besonders wahrscheinlich, dass der Laden gegen die Wand fährt, sollte er es aber tun ist das Geld weg.

Was das Produkt jetzt aber nicht zwingend schlecht macht. Ist halt so eine persönliche Entscheidung

1
Parqet Nutzer
Autor

@timo_staudte Ich habe mich für Xetra entschieden, weil es mir günstiger erschien. Für physisches Gold müsste ich ein Schließfach mieten, dessen Gebühren höher als die Xetra-Gebühren wären. Eine Einlösung gegen physisches Gold sollte jederzeit möglich sein.

Die Festgeldzinsen hat meine Bank mittlerweile weiter erhöht. Da habe ich mich etwas zu früh, aber zum Glück nur für ein Jahr festgelegt.

Danke für Deine Antwort!

0
Lukas

Moin

Was mir als Erstes auffällt, ist die TER deines ACWI's.
Anstatt 0,45% gibt es da z.B. auch den von iShares für 0,20%.
Klar müsstest du auf die bisherigen Gewinne wahrscheinlich Steuern zahlen, aber auf längere Sicht sparst du dir da mit einem günstigeren ETF einiges an Gebühren.
Ansonsten finde ich das Portfolio sehr gelungen. 👍🙂

Beste Grüsse
Lukas

0
Parqet Nutzer
Autor

@lukas  Vielen Dank für Dein Feedback. Das ist ein guter Tipp!

0
Parqet Nutzer
Plus
Beta

Hallo, ich würde Dir die Empfehlung geben nun alles in Anleihen umzuschichten. Da du ja nicht weiter aufbauen willst, sondern Entsparen. Vor allem in den USA sind diese im Moment attraktiv. Die Renditen sind noch ok. Der Zinsgipfel zeichnet sich dort ab. In Europa wird es noch ein paar Monate dauern. Dann wäre das auch eine Option.

Anleihen sind wesentlich besser planbar als Aktien, allerdings sind die Chancen aber auch geringer. Wie ich dich aber verstanden habe, geht es Dir um ein stetiges und ein planbares Einkommen und um Sicherheit. Daher wäre dieser Weg sehr passend.

Du kannst im Augenblick entweder einen ETF auf langlaufende US Bonds kaufen, den Du dann stückweiße verkaufst. ACHTUNG unbedingt EUR abgesichert. Z.B. IE000FXHG8D6. Oder du gehst direkt in den Anleihen Markt. Dazu würde ich dir Unternehmensanleihen von bekannten Organisationen empfehlen, auch auf EUR Basis. Hier aber gestaffelte Laufzeiten, um stetig Cash zu bekommen. Bei ING gibt es einen guten Filter und die Gebühren sind im Rahmen.

Viel Erfolg und Grüße

Michael

0
Parqet Nutzer
Autor

@michael_4a2e3c Vielen Dank für Deine Empfehlung! Mit Anleihen hatte ich bis vor kurzem keine Erfahrung. Mein erster und bisher einziger Versuch war IE00B43QJJ40. Ich nehme Deinen Vorschlag zum Anlass, mich weiter mit Anleihen zu beschäftigen.

0
Pascal
Plus
Beta

Hier noch ein Link zum berechnen ob es sich lohnt auf einen günstigeren ETF zu wechseln.

0
Gelöschtes Konto

Ich glaube nicht das man es sich so leicht machen kann indem man die TER der ETF vergleicht.

https://www.trackingdifferences.com/ETF/ISIN/LU1829220216

Mit einem ETF / "Index Produkt" versucht man immer den zugrunde liegenden Index nachzubilden. Die Kosten die dort entstehen ist die Abweichung zum Index. Bei deinem Lyxor sind das bei einer TER von 0,45% eine Abweichung zum Index von 0,20%. Also besser als angegeben.
Der vorgeschlagene Ishares hat eine TER von 0,20%, weicht aber im Mittel 0,25% vom Index ab. Ist also "schlechter" als der Lyxor.
Falls man dort wirklich Mikromanagemant betreiben möchte, was ich nicht tun würde, dann sollte man einen auswählen der wirklich besser am Index entlangläuft.

https://www.trackingdifferences.com/ETF/ISIN/IE00BK5BQT80

Der FTSE all world in der ausschüttenden Variante, hat z.B. eine negative tracking difference von -0,02%, läuft also besser als der Index.

Ist halt die Frage ob es das wert ist deswegen am Depot rumzuspielen. Muss jeder für sich entscheiden.

Für mich ist die TER auf jeden Fall nur nen Marketing Gag. Das worauf es ankommt ist immer die Abweichung zum Index.

1
Parqet Nutzer
Autor

Mitglied Daran hatte ich nicht gedacht. Vielen Dank für den nützlichen Hinweis!

0
Parqet Nutzer
Autor

@p_w  Das ist ja toll! Den Link werde ich auf jeden Fall nutzen. Danke, Pascal, für diesen praktischen Tipp!

0
Christoph_250C
Plus

Moin;
Du möchtest entnehmen: dann sind das ungefähr 2.000,- pro Monat bis 2050.
Da stellt sich bei der Summe die Frage, ob eine Umschichtung in reine Dividenden-ETR nicht effektiver wäre. Z. B. der Vanguard All-World High Dividenden mit 4% würde im Jahr 24.000,- Dividenden ausschütten, die pro Jahr so um 2-3%wachsen - wären auch 2.000,-/Monat - aber ohne Kapitalverzehr.
Mein Kollege hat die 250K seiner Eltern, die in sinnfreien Bankfonds lagen, auch in 3 Dividenden ETF umgeschichtet - jetzt kriegen sie jeden Monat 1.000,- Ausschüttungen, und das Kapital bleibt erhalten.

0
Parqet Nutzer
Autor

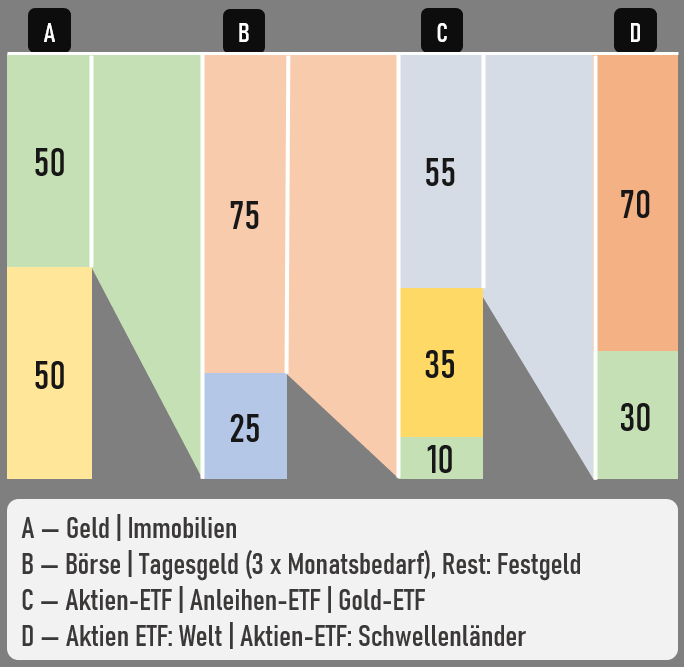
Wie versprochen (bzw. angedroht, denn im Kunstunterricht war ich eine Niete) habe ich mich an einer Visualisierung versucht.

Das Folgende ist die Quintessenz der Anregungen, die ich aus verschiedenen Quellen - u.a. dieser Forendiskussion - gezogen haben: Das Vermögen verteilt sich hälftig auf Immobilien und Geld (A). Das Geld wird zum größeren Teil investiert, zum kleineren Teil sicher gespart (B). Die Investitionen verteilen sich auf Aktien-, Anleihen- und Gold-ETF (C). Die Aktien-ETF konzentrieren sich zum größeren Teil auf Welt-Aktien, der kleinere Teil fließt in Schwellenländer-Aktien (D).

Ich weiß, mit dieser Grafik kann ich keinen Preis gewinnen, aber ich hoffe, meine Fülle-unsere-Rentenlücken-und-finanziere-unsere-Pflege-Strategie wird besser sichtbar.

Für Hinweise auf Denkfehler o.ä. bin ich - wie immer - dankbar.

3
Johnny
Beta

@edigate ich glaube, dass jeder hier was lernt. Niemand ist unfehlbar, klar jeder hat seine Herangehensweise, am Ende ist es auch demjenigen sein Geld. Deswegen sage ich ja: Es gibt nicht DEN einen Weg, sondern mehrere Wege. Nur Fonds, Aktien, Immobilien, REITs, Trading, Zertifikate, Hebel, Crypto,... Oder eben eine Mischung aus zwei oder mehr. Ich bin gerne hier und lerne immer wieder dazu. 😀

Warum nicht alles in einen ausschüttenden ETF packen, fertig? Bei mir ist es der Reiz der Börse, welcher mich immer wieder begeistert (wobei ich eher konservativ unterwegs bin).

1
Edigate
Plus
Beta

@frape es sind hier ja bereits diverse Rückmeldungen und unterschiedliche Meinungen geäußert worden. Alle haben Charme und sind richtig, die Frage ist ja, was für dich am Ende am besten ist.

Ich persönlich finde den Vorschlag von @christoph_250c sehr gut und würde es mit meinem derzeitigen Wissensstand genau gleich machen.

Die Qual der Wahl bleibt aber dennoch dir überlassen.

Ich persönlich bin nach wie vor viel am lernen und habe durch diese Community sehr viel an meinem Mindset geändert. Aus diesem Grund will ich mich auch bei dir Bedanken, dass du so offen dein Portfolio mit uns teilst. Das hilft mir ungemein und ich wünsche mir, dass ich in 22 Jahren dann auch so ein Sümmchen angespart habe. Respekt vor dieser Leistung!

1
Parqet Nutzer
Autor

@edigate Liebe(r) Edigate, auch Dir herzlichen Dank für Dein freundliches Feedback. Es hat mich in der Tat Überwindung gekostet, mein Portfolio hier vorzustellen. Die Rückmeldungen haben mir aber gezeigt, dass es eine gute Entscheidung war.

Das investierte Geld war übrigens nur zum allerkleinsten Teil erspart. Ich hatte viele Jahre im öffentlichen Dienst gearbeitet und mich spät entschieden, in die Privatwirtschaft zu wechseln. Ich hatte eine Firma gegründet, deren Verkaufserlös z.T. in dem hier gezeigten Portfolio steckt. Es gab nach der Firmengründung eine längere Hungerphase, die ich nur überstehen konnte, weil meine bessere Hälfte mich emotional und finanziell unterstützte. Deshalb und aus Dankbarkeit für viele, viele Jahre an der Seite des liebsten Menschen der Welt fühle ich mich verpflichtet, mit dem Vermögen besonders sorgsam umzugehen.

Ich werde in den nächsten Tagen versuchen zu visualisieren, wie ich mein Portfolio neu aufsetzen möchte, nachdem ich die guten Tipps hier erhalten habe. Das wäre dann der Versuch eines kleinen Dankeschöns an alle Beitragenden hier im Thread.

1
Parqet Nutzer
Autor

@christoph_250c Moin Christoph, Dein Vorschlag trifft bei mir auf offene Ohren. Wenn ich als nächstes den Gold-ETF reduziere, werde ich IE00BK5BR626 definitiv in die engere Wahl nehmen, um die Anlagelücke zu schließen. Vielen lieben Dank für den guten Tipp - und meine besten Wünsche für stimmungsvolle Feiertage.

0
🍪

Parqet  nutzt Cookies. Erfahre mehr